
Hong Kong adopte une loi obligeant les plateformes de cryptomonnaies à collecter les données fiscales de leurs utilisateurs dès 2027, avec un échange automatique avec d’autres pays à partir de 2028
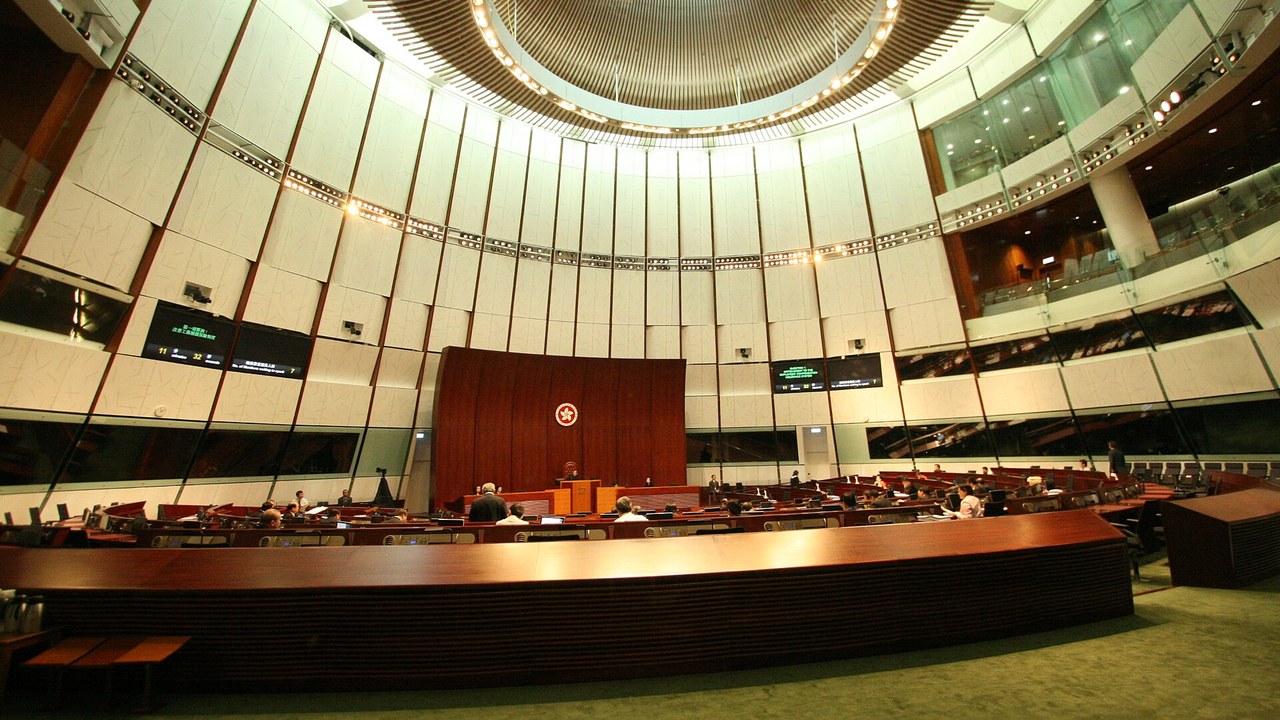
Hong Kong a inscrit dans son propre droit la déclaration fiscale internationale des cryptoactifs. Le Conseil législatif a adopté mercredi l’Inland Revenue (Amendment) (Crypto-Asset Reporting Framework and Amended Common Reporting Standard) Bill 2026, a indiqué le gouvernement, lors d’une séance où le débat de deuxième lecture devait reprendre à 11 h, selon l’avis du Conseil.
Le projet de loi introduit le Crypto-Asset Reporting Framework, que l’OCDE a publié en 2023, ainsi que les récentes modifications de la Common Reporting Standard. Le gouvernement a indiqué que le cadre crypto entre en vigueur en 2027, année où les prestataires de services concernés doivent commencer à collecter les informations requises. L’échange automatique de ces informations débute en 2028, la même année que l’entrée en vigueur de la norme modifiée, et l’Inland Revenue Department commence à échanger des informations sur les comptes financiers au titre de la norme modifiée en 2029.
Hong Kong échange chaque année des informations sur les comptes financiers au titre de la norme depuis 2018. Le gouvernement a indiqué que les nouveaux échanges seront réciproques, avec des juridictions partenaires appropriées, et protégeront la confidentialité et la sécurité des données. Christopher Hui, secrétaire aux services financiers et au Trésor, a déclaré que Hong Kong « soutient les efforts internationaux visant à renforcer la transparence fiscale et à lutter contre l’évasion fiscale transfrontalière ».
L’Inland Revenue Department a indiqué qu’il publiera des orientations et a mis en place une équipe dédiée pour fournir un soutien technique et répondre aux demandes. Pour les plateformes, la prochaine étape est ces orientations, avant le début de 2027.
Cet article relève de l’information et de l’analyse. Il ne constitue pas un conseil financier, juridique ou fiscal.
- SanctionsL’UE lance une task force sur les cryptos contre le contournement des sanctions visant la Russie, prévue pour 12 mois dans un premier temps, parallèlement à un nouveau bureau des sanctions de la Commission
- Corée du SudLe ministre des Finances sud-coréen propose de repousser à 2029 l’entrée en vigueur de la taxe sur les cryptomonnaies, dans l’attente du partage de données avec les États-Unis, assortie d’un report des pertes sur trois ans
- BinanceBinance fermera les comptes clients concernés le 31 décembre, et des utilisateurs en France, en Espagne, en Italie et en Pologne disent que des e-mails annoncent des frais mensuels à partir du 29 novembre
- ParaguayDes vendeurs paraguayens demandent environ 6 % à 13 % au-dessus du taux officiel du dollar pour l’USDT, alors que l’effondrement d’Ueno Bank prive des clients de l’accès à leurs comptes