CLARITY 法案留下的空白:税务、ERISA 与州财产法
法案在参议院停滞,规则由监管机构来写。它们无法填补的空白,在于税法、退休计划和州商法。
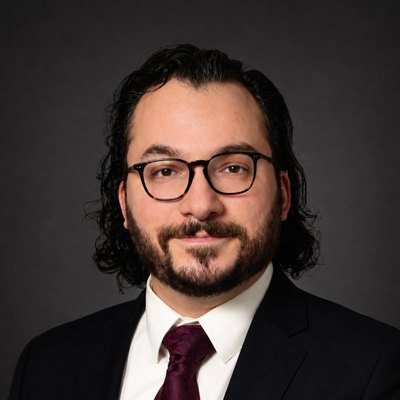 作者:David Lopez-Kurtz合伙人兼首席 AI 与技术创新官, Croke Fairchild Duarte & Beres · 2026年10月17日 · 阅读约 4 分钟
Xin@
独立投稿,无赞助。文章仅代表作者个人观点,不构成法律、税务或财务建议。
- 税务:加密货币仍被视为财产。一项众议院法案将新增 10 美元的费用豁免,但其洗售规则已追溯至 9 月 14 日。
- 401(k) 计划:劳工部提出的安全港涵盖计划的投资菜单,而不包括经纪窗口或直接持有代币。
- 托管:没有 CLARITY 法案第 701 条,倒闭平台的客户可能仍是无担保债权人。
9 月 15 日,美国参议院以 49 票对 50 票否决了启动审议 CLARITY 法案的动议,距结束辩论(cloture)所需票数还差 11 票。参议员 Tillis 提出了复议动议,因此该法案只是被搁置,而非被埋葬。两天之内,SEC 和 CFTC 表示将依据其现有权限制定加密货币规则。这虽有帮助,但仍有大片领域无人覆盖。
税务:仍是财产,另有一项法案在排队
机构的规则制定完全不涉及《国内税收法典》(Internal Revenue Code),而该法典也没有变化。根据 Notice 2014-21,数字资产属于财产;每一次兑换都是 § 1001 下的实现事件,支付 gas 费属于处置,质押奖励在您取得控制权的那一刻即为收入(Rev. Rul. 2023-14)。
参议院投票次日,众议院筹款委员会(Ways and Means)以 38 票对 5 票通过了 H.R. 10357 号法案,即《数字资产税务确定性法案》(Digital Asset Tax Certainty Act)。该法案将豁免 10 美元或以下的网络费和交易费(适用于 2027 年之后的处置),把 § 1058 扩展至可交易的数字资产,向加密货币交易者和交易商开放 § 475 选择,将 § 864(b)(2) 安全港追溯至 2026 年 1 月,并将洗售(wash sale)和推定出售规则适用于 2026 年 9 月 14 日(即法案提出当天)之后的处置。
“今年秋天任何进行亏损收割的人,都是在与一项一旦通过即已生效的条款对赌。”
该法案定义了“封装数字资产”(wrapped digital asset),却没有说明封装是否属于实现事件;其借贷规则假定归还的是相同资产,而流动性质押存款显然未必如此。
ERISA:为投资菜单设的安全港,而非经纪窗口
CLARITY 法案从未包含 ERISA 章节,因此它的失败对计划受托人而言没有任何改变。一个在 401(k) 计划中加入比特币基金的委员会,须遵守 § 404(a)(1)(B) 的审慎义务和监督义务。自美国劳工部于 2025 年 5 月撤回其 2022 年“极度审慎”的指引以来,就没有专门针对数字资产的标准,这是一把双刃剑:既没有更严格的审查,也没有保护。
3 月 30 日,美国劳工部(DOL)提出了一项基于程序的安全港,用于挑选计划投资选项(RIN 1210-AC38),以落实第 14330 号行政令:六项有书面记录的因素,对资产类别保持中立,并明确把数字资产工具纳入范围。最终规则预计在年底前出台。它涵盖计划的投资菜单,而将自主经纪窗口排除在外。对于想直接持有代币的计划,它毫无帮助:§ 403 的信托要求、§ 404(b) 的所有权标志规则,以及通过关联验证者进行质押所面临的禁止交易风险,都原封未动。
州法律:第 12 编,以及托管机构里的币归谁
数字资产的所有权、转让和担保属于州法律范畴。2022 年《统一商法典》(UCC)修正案新增关于可控电子记录的第 12 编,使“控制”在功能上等同于占有,让善意购买人可以不受他人权利主张的影响而取得资产,使通过控制而完善的担保权益优先于仅办理登记者,并提供了一套逐级适用的法律选择规则。约三十多个州和哥伦比亚特区已经采纳。纽约州的修正案于 6 月 3 日生效;包括威斯康星州在内的十几个州尚无动作。在这幅版图完整之前,借贷或托管协议中的适用法律条款实际上承担着财产法的作用。第 12 编规范的也只是记录本身,而非记录所指向的东西:代币化股票仍是第 8 编下的证券,存在于发行人的证券持有人记录中,没有任何联邦规定把两者连接起来。
托管是 CLARITY 法案搁浅带来的较为痛苦的损失之一。第 701 条原本会让客户的数字资产在中介机构破产时成为客户财产。没有这一条,具有约束力的判例仍是 In re Celsius Network LLC, 647 B.R. 631 (Bankr. S.D.N.Y. 2023):该案中,使用条款把所有权转移给了 Celsius,Earn 客户因而成为无担保债权人。SEC 的托管提案告诉投资顾问如何持有客户的加密资产,却没有告诉破产法院这些加密资产归谁所有。
值得关注的事项
- 10月20日机构规则。Regulation Crypto Assets 的意见征询截止;CFTC 的提案随后跟进。无论两个委员会最终完成什么,下两任主席都可以推翻,而成文法则不能这样轻易推翻。
- 11月3日之后H.R. 10357。众议院全院表决(或不表决)。关注参议院财政委员会是否转而采用 Daines 或 Lummis 的文本。9 月 14 日这一洗售规则日期已经写入法案。
- 年底劳工部的最终安全港规则。阅读时留意它在经纪窗口和直接持有方面仍未说明的内容。
- 持续第 12 编版图。统一法律委员会(Uniform Law Commission)的采纳情况一览表,以及您自己的托管和借贷协议:这是您真正能够掌控的仅有的财产法工具。
- 2027CLARITY 法案本身。附带复议动议而被搁置;中期选举将决定下一届国会是让它重获新生,还是从头再来。
法案停滞并没有让这些空白缩小;它们只是失去了最有可能的弥补办法。
David Lopez-Kurtz
合伙人兼首席 AI 与技术创新官, Croke Fairchild Duarte & Beres
David Lopez-Kurtz 领导该律所的加密货币、数字资产与 Web3 业务。他在辛辛那提大学法学院任教,并在 Substack 上撰写 Web3 vs. the Law。读法学院之前,他做过职业厨师,也从事过商业捕鱼。
了解更多关于作者的信息 →发表您的观点
您是加密货币法律、政策、市场或技术方面的专家吗?在“专栏”中,您可以用自己的话、以自己的名义与 Cryptoweek 读者分享观点。专栏稿件以英文撰写。