两任主席的故事:SEC 加密货币执法的头 18 个月
比较加里·根斯勒和保罗·阿特金斯任期的头 18 个月:新的加密货币案件更少,在联邦法院提起的比例更高,而且每一起都包含欺诈指控。
 作者:Simona Mola总监, NERA Economic Consulting · 2026年11月3日 · 阅读约 11 分钟
Xin@
独立投稿,无赞助。文章仅代表作者个人观点,不构成法律、税务或财务建议。
- 案件更少:保罗·阿特金斯担任主席的头 18 个月里,SEC 发起 16 起与加密货币相关的执法行动,而加里·根斯勒任内为 38 起。16 起中有 15 起在联邦法院提起。
- 每起都涉及欺诈:阿特金斯时期的全部 16 起行动都包含欺诈指控,根斯勒时期约为 71%。注册方面的指控仍然存在,但只与欺诈指控一并提出。
- 金钱救济:金钱救济总额下降约 77%,从 7.836 亿美元降至 1.815 亿美元,但一项 5.394 亿美元的命令就占根斯勒时期总额的约 69%,而联邦法院诉讼中的金钱救济几乎翻了一番。
过去几年,美国证券交易委员会(SEC)对加密资产的监管思路发生了相当大的变化。比较加里·根斯勒(Gary Gensler)和保罗·阿特金斯(Paul Atkins)担任主席的头 18 个月,可以从实证角度看出该机构的执法活动发生了哪些变化。1
两位主席的公开表态显示,他们在加密货币监管和执法方面的侧重点不同。2022 年 9 月,根斯勒表示:“在加密市场近 10,000 种代币中,我认为绝大多数是证券。这数千种加密证券代币的发售和销售受证券法管辖。”2根斯勒的做法因依赖“以执法代替监管”而受到批评。3相比之下,阿特金斯在 2025 年 5 月将建立“关于加密资产发行、托管和交易的明确规则”列为优先事项,倾向于采用经公告和征求意见程序的规则制定,同时查处违反既定义务的行为,尤其是欺诈和操纵。4
这两个时期的机构变化也有所不同。2022 年 5 月,即根斯勒任期的头 18 个月内,SEC 宣布扩充执法部下属的加密资产与网络部门,新增 20 个职位,将该部门的计划编制增至 50 人。根斯勒强调了投入更多资源保护加密市场投资者的重要性。52025 年 2 月,在阿特金斯就任之前,SEC 以网络与新兴技术部门取代了加密资产与网络部门,该部门由来自 SEC 多个办公室的约 30 名欺诈问题专家和律师组成。6与此同时,在 2025 财年,SEC 执法部整体的员工流失率为 18%。7
在此背景下,本文考察两个时期在执法数量、涉嫌违法行为的性质、行政程序与联邦法院诉讼的使用,以及所判处的金钱救济方面的差异。
1. 执法行动构成的变化
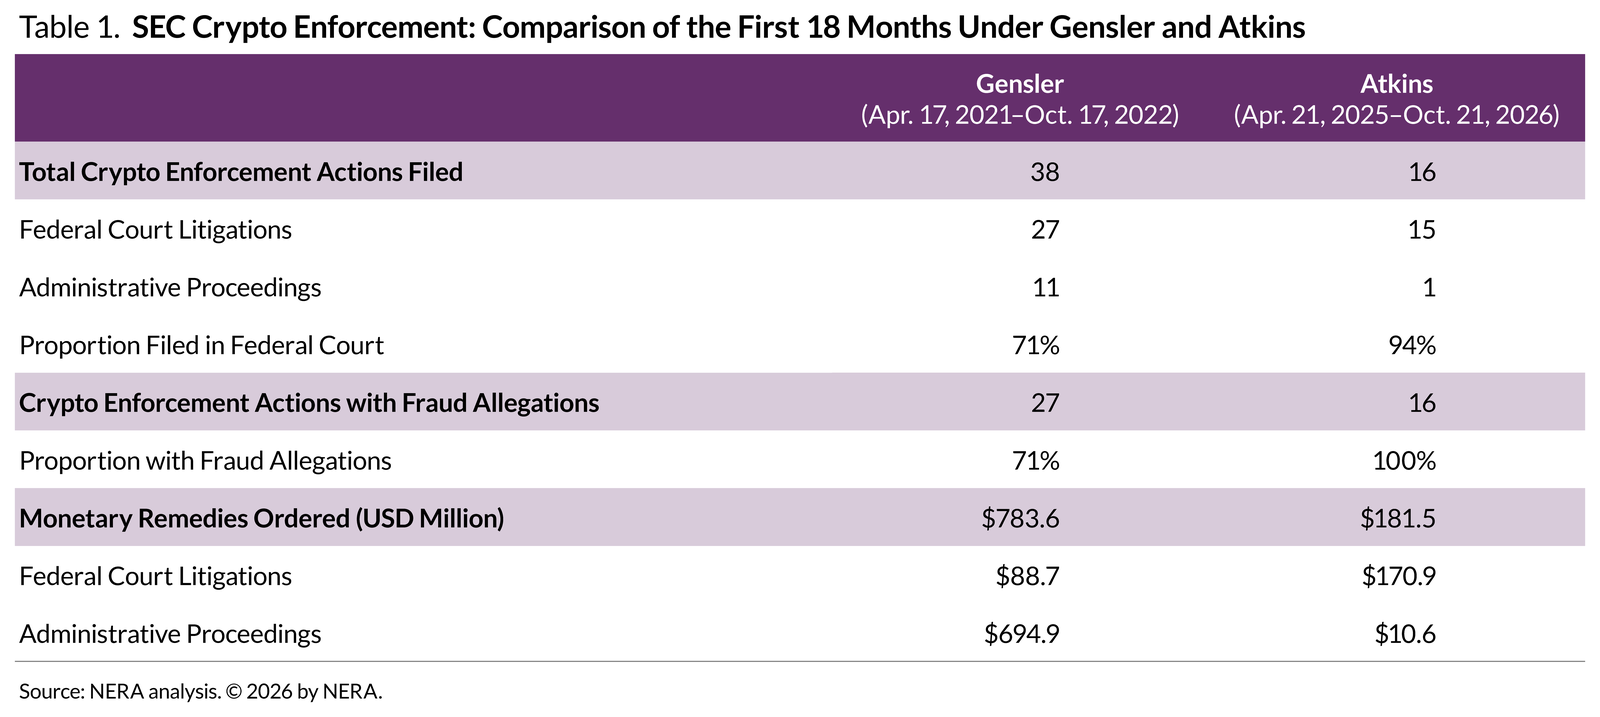
新立案的加密货币执法行动数量下降,同时行政程序与联邦法院诉讼的相对使用比例也发生了变化。在根斯勒担任 SEC 主席的头 18 个月里,SEC 共发起 38 起与加密货币相关的执法行动,其中包括 27 起联邦法院诉讼和 11 起行政程序。在阿特金斯任期的头 18 个月里,SEC 发起 16 起与加密货币相关的执法行动:15 起联邦法院诉讼和 1 起行政程序。
尽管执法途径的选择还取决于涉嫌违法行为的性质、寻求的救济以及适用的管辖权和程序要求,但数据显示,阿特金斯任期头 18 个月新发起的加密货币执法活动集中在联邦法院。在阿特金斯任期头 18 个月发起的行动中,联邦法院诉讼占近 94%,而在根斯勒任期头 18 个月约为 71%。反过来,行政程序仅占阿特金斯时期行动的 6%,而在根斯勒时期约占 29%。这一转变可能部分归因于最高法院 2024 年 6 月在 SEC v. Jarkesy 案中的裁决,该裁决认定,当 SEC 就证券欺诈寻求民事罚款时,被告有权接受陪审团审判。8
除了发起的执法行动减少外,SEC 在阿特金斯任期的头 18 个月内还申请撤销了部分沿袭下来的加密货币相关诉讼。例如,2025 年 4 月和 5 月,SEC 提交了联合约定,撤销在根斯勒任内发起的 SEC v. Dragonchain Inc., SEC v. Ian Balina 和 SEC v. Binance Holdings Limited et al., 案。这些约定提到 SEC 于 2025 年 1 月成立加密货币工作组,以制定加密资产的监管框架,并称 SEC“在行使自由裁量权并作为政策事项”认为撤案是适当的。9SEC 还同意撤销其他沿袭下来的加密货币相关诉讼中的剩余索赔,包括 SEC v. Genesis Global Capital et al. 和 SEC v. Nader Al-Naji,理由是个案情况,而非明确援引更广泛的政策考量作为撤案依据。10
2. 欺诈成为新执法行动的核心
审视具体指控时,还会发现另一个差异。在根斯勒任期头 18 个月发起的 38 起加密货币相关执法行动中,有 27 起包含欺诈指控,约占总数的 71%。相比之下,阿特金斯任期头 18 个月发起的全部 16 起行动都包含欺诈指控。
虽然根斯勒时期的大多数行动都有欺诈指控,但也有一些执法行动涉及违反证券法要求而不含欺诈指控。其中包括违反 1933 年《证券法》第 5(a) 条和第 5(c) 条,这两条禁止在没有适用豁免的情况下未经注册发售和销售证券。某些程序还涉及《证券法》第 17(b) 条,该条要求披露因推广证券而获得的某些报酬。其他行动涉及 1934 年《证券交易法》第 5 条和第 15 条规定的证券交易所和经纪交易商注册要求。
在阿特金斯任期的头 18 个月里,没有一起新发起的加密货币执法行动仅以这些非欺诈理论为依据。不过,这并不意味着 SEC 已放弃注册方面的执法。在阿特金斯时期提起的 16 起加密货币相关执法行动中,有 7 起在提出欺诈指控的同时,指控违反《证券法》第 5(a) 条和第 5(c) 条。其中一份起诉书,即 SEC v. Goliath Ventures,在欺诈指控之外还指控其违反《证券交易法》第 15(a)(1) 条从事未注册经纪活动。11
区别不在于阿特金斯时期没有注册方面的指控,而在于这些指控与欺诈指控一并提出。
新的起诉书涵盖不同类型的涉嫌不当行为,包括类庞氏投资骗局、挪用资金、虚假加密货币交易平台、误导性代币发售,以及欺诈性加密挖矿和投资管理安排。例如,在 2026 年 8 月提起的 SEC v. Goliath Ventures 案中,SEC 指控被告通过一个以类庞氏骗局方式运作的去中心化金融投资计划募集了数亿美元。122026 年 9 月,SEC 对 Cryptoaiml 和 TSAI Pro 提起诉讼,指控其涉及所谓基于 AI 的加密货币交易平台的欺诈性投资骗局。13
3. 金钱救济
比较两位主席任内判处的金钱救济,还可以看出其他差异。在阿特金斯时期,包括返还非法所得、判决前利息和民事罚款在内的金钱救济总额低约 77%。在各自的头 18 个月里,加密货币相关执法行动中判处的金钱救济在根斯勒任内约为 7.836 亿美元,在阿特金斯任内为 1.815 亿美元。然而,联邦法院诉讼中判处的金钱救济几乎翻了一番,从根斯勒任内的 8,870 万美元增至阿特金斯任内的 1.709 亿美元。
在解读这些总额时,异常大额的裁决所产生的影响尤为重要。2021 年 9 月,SEC 对 GTV Media Group et al. 作出行政命令,就涉及股票和数字资产的未注册证券发售处以约 5.394 亿美元。14这一项程序就占根斯勒任期头 18 个月全部金钱救济的约 69%。若剔除这一程序,总额将降至约 2.442 亿美元,两个时期之间的差距将大幅缩小。
金钱救济的时间点也使比较更加复杂,因为救济可能在执法行动发起时以外的另一位主席任内判处。SEC v. MCC International Corp. 案就是一个特别能说明问题的例子。该案于 2022 年 4 月,即根斯勒任期的头 18 个月内提起,涉及欺诈性加密挖矿和投资计划的指控。2025 年 8 月,即阿特金斯任期的头 18 个月内,法院作出最终判决,判处约 4,630 万美元的金钱救济。15该判决约占阿特金斯任期头 18 个月所判金钱救济的四分之一。
4. 在执法之外澄清监管并制定规则
在阿特金斯任期的头 18 个月里,SEC 推出了多项旨在澄清联邦证券法如何适用于加密资产的举措。与上文讨论的执法行动减少相结合,这些举措体现出 SEC 更加重视澄清监管和制定规则。
这些工作是在 2025 年 1 月成立加密货币工作组和 2025 年 7 月启动 Project Crypto 之后展开的,阿特金斯借由 Project Crypto 提出了使 SEC 的加密市场监管框架现代化的议程。16其中有三项进展尤为重要。
2026 年 3 月,SEC 发布了一项解释,澄清联邦证券法对某些加密资产和交易的适用,包括加密资产与涉及这些资产的投资合同之间的区别。该解释包含了商品期货交易委员会(CFTC)的指引。17
2026 年 8 月,SEC 提出了 Regulation Crypto Assets,该规则将为证券注册要求提供量身定制的豁免,并就投资合同地位提供有条件的安全港,同时保留适用的反欺诈保护。18
2026 年 9 月,SEC 就涉及代币化国家市场系统(NMS)股票的某些交易活动给予临时的有条件豁免,并公开征求意见。19
这些举措共同表明,SEC 在执法之外,正通过解释、规则制定和有针对性的豁免,努力解决与加密资产发售和交易活动有关的问题。
5. 结论
比较根斯勒和阿特金斯担任主席的头 18 个月可以发现,SEC 加密货币执法行动不仅在数量上存在差异,在构成上也有所不同。在阿特金斯任期的头 18 个月里,SEC 发起的行动更少,在联邦法院提起的案件比例更高,而且所发起的行动全部包含欺诈指控。在所考察的样本中,注册方面的指控仍是执法框架的一部分,但都伴随欺诈指控提出,而不是作为独立的理论依据。
金钱救济的比较又增加了一个维度。尽管阿特金斯任期头 18 个月的救济总额大幅降低,但这一差异部分受到异常大额裁决的影响。值得注意的是,尽管总体下降,阿特金斯任内联邦法院诉讼中判处的金钱救济却大幅增加。结合 SEC 的监管举措来看,这些发现表明 SEC 对加密市场的做法正在演变,澄清监管与执法诉讼发挥着相辅相成的作用。
注释与资料来源(19)
- NERA analysis of SEC crypto-related enforcement actions initiated, dismissed, or resolved during the first 18 months of the Gensler (April 17, 2021–October 17, 2022) and Atkins (April 21, 2025–October 21, 2026) chairmanships, using SEC enforcement releases, administrative orders, and federal court filings. The first 18 months are used to compare enforcement activity at similar stages of each chairmanship, allowing time for leadership priorities to take shape. Underlying information was obtained from SEC.gov and federal court dockets accessed through Lex Machina. ↩︎
- Gary Gensler, Chairman, SEC, Kennedy and Crypto, Remarks at SEC Speaks (Sept. 8, 2022), available at https://www.sec.gov/newsroom/speeches-statements/gensler-sec-speaks-090822. ↩︎
- See, e.g., Hester M. Peirce, Commissioner, SEC, Outdated: Remarks before the Digital Assets at Duke Conference (Jan. 20, 2023), available at https://www.sec.gov/newsroom/speeches-statements/peirce-remarks-duke-conference-012023 (“Why not set forth a coherent legal framework in a rule? After all, if we continued with our regulation-by-enforcement approach at our current pace, we would approach 400 years before we got through the tokens that are allegedly securities. By contrast, an SEC rule would have universal—albeit not retroactive—coverage as soon as it took effect.”). ↩︎
- Paul S. Atkins, Chairman, SEC, Testimony Before the United States House Appropriations Subcommittee on Financial Services and General Government (May 20, 2025), available at https://www.sec.gov/newsroom/speeches-statements/atkins-testimony-fsgg-052025. ↩︎
- SEC, SEC Nearly Doubles Size of Enforcement’s Crypto Assets and Cyber Unit, Press Release No. 2022-78 (May 3, 2022), available at https://www.sec.gov/newsroom/press-releases/2022-78. ↩︎
- SEC, SEC Announces Cyber and Emerging Technologies Unit to Protect Retail Investors, Press Release No. 2025-42 (Feb. 20, 2025), available at https://www.sec.gov/newsroom/press-releases/2025-42. ↩︎
- U.S. Government Accountability Office, Securities And Exchange Commission: Recent Workforce Reductions and Other Personnel Management Changes, GAO-26-107813 (2026), available at https://www.gao.gov/products/gao-26-107813; Paul S. Atkins, Chairman, SEC, Testimony Before the United States House Appropriations Subcommittee on Financial Services and General Government (May 20, 2025), available at https://www.sec.gov/newsroom/speeches-statements/atkins-testimony-fsgg-052025. ↩︎
- SEC v. Jarkesy, 603 U.S. 109 (2024). ↩︎
- Joint Stipulation to Dismiss, and Releases, SEC v. Dragonchain, Inc., No. 2:22-cv-01145, ECF No. 43 (W.D. Wash. Apr. 24, 2025); Joint Stipulation to Dismiss, and Releases, SEC v. Ian Balina, No. 1:22-cv-00950, ECF No. 60 (W.D. Tex. May 1, 2025); Joint Stipulation to Dismiss and Releases, SEC v. Binance Holdings Limited et al., No. 1:23-cv-01599, ECF No. 301 (D.D.C. May 29, 2025). ↩︎
- Joint Stipulation to Dismiss, and Releases, SEC v. Genesis Global Capital, LLC et al., No. 1:23-cv-00287, ECF No. 86 (S.D.N.Y. Jan. 28, 2026); Joint Stipulation of Dismissal, and Releases, SEC v. Al-Naji, No. 1:24-cv-05738, ECF No. 61 (S.D.N.Y. Mar. 13, 2026). ↩︎
- Complaint for Injunctive and Other Relief, SEC v. Goliath Ventures Inc. et al., No. 6:26-cv-01741, ECF No. 1 (M.D. Fla. Aug. 11, 2026). ↩︎
- Id. ↩︎
- Complaint, SEC v. Cryptoaiml Ltd. et al., No. 1:26-cv-08508, ECF No. 1 (S.D.N.Y. Sept. 29, 2026) and Complaint, SEC v. TSAI Pro Ltd. et al., No. 1:26-cv-08518, ECF No. 1 (S.D.N.Y. Sept. 29, 2026). ↩︎
- SEC, SEC Charges Three Media Companies with Illegal Offerings of Stock and Digital Assets, Press Release No. 2021-175 (Sept. 13, 2021), available at https://www.sec.gov/newsroom/press-releases/2021-175; In the Matter of GTV Media Group, Inc., Saraca Media Group, Inc., and Voice of Guo Media, Inc., Securities Act Release No. 33-10979 (Sept. 13, 2021). ↩︎
- Complaint, SEC v. MCC International Corp. et al., No. 2:22-cv-14129, ECF No. 1 (S.D. Fla. Apr. 7, 2022); Order on Report & Recommendation, SEC v. MCC International Corp. et al., No. 2:22-cv-14129, ECF No. 192 (S.D. Fla. Aug. 26, 2025). ↩︎
- SEC, SEC Crypto 2.0: Acting Chairman Uyeda Announces Formation of New Crypto Task Force, Press Release No. 2025-30 (Jan. 21, 2025), available at https://www.sec.gov/newsroom/press-releases/2025-30; Paul S. Atkins, Chairman, SEC, American Leadership in the Digital Finance Revolution, Remarks at the America First Policy Institute (July 31, 2025), available at https://www.sec.gov/newsroom/speeches-statements/atkins-digital-finance-revolution-073125. ↩︎
- SEC, Application of the Federal Securities Laws to Certain Types of Crypto Assets and Certain Transactions Involving Crypto Assets, Securities Act Release No. 33-11412, Exchange Act Release No. 34-105020 (Mar. 17, 2026), available at https://www.sec.gov/rules-regulations/2026/03/s7-2026-09. ↩︎
- SEC, Regulation Crypto Assets, Proposed Rule, Securities Act Release No. 33-11434, Exchange Act Release No. 34-106150 (Aug. 18, 2026), available at https://www.sec.gov/rules-regulations/2026/08/s7-2026-27. ↩︎
- SEC, SEC Issues “Innovation Exemption” to Facilitate the Trading of Tokenized NMS Stock and Request for Comment, Press Release No. 2026-90 (Sept. 17, 2026) and SEC, Order Granting Temporary Conditional Exemptive Relief, Pursuant to Section 36(a)(1) of the Securities Exchange Act of 1934, from the Definition of “Exchange” in Section 3(a)(1) of the Exchange Act for the Use of Certain Distributed Ledger Trading Venues for Tokenized NMS Stocks and from the Definition of “Dealer” in Section 3(a)(5) of the Exchange Act for Certain Liquidity Providers for Tokenized NMS Stocks, and Request for Comment, Exchange Act Release No. 34-106402 (Sept. 17, 2026), available at https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf. ↩︎
Simona Mola
总监, NERA Economic Consulting
Simona Mola, PhD, is a Director at NERA. She has published on crypto-related regulatory issues and enforcement trends. Prior to joining the firm, she served as assistant director and senior policy advisor at the U.S. Securities and Exchange Commission.
了解更多关于作者的信息 →发表您的观点
您是加密货币法律、政策、市场或技术方面的专家吗?在“专栏”中,您可以用自己的话、以自己的名义与 Cryptoweek 读者分享观点。专栏稿件以英文撰写。